Domain scheuermannsche-krankheit.de kaufen?
Wir ziehen mit dem Projekt
scheuermannsche-krankheit.de um.
Sind Sie am Kauf der Domain
scheuermannsche-krankheit.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain scheuermannsche-krankheit.de kaufen?
Was leistet die Teilkaskoversicherung?
Die Teilkaskoversicherung deckt Schäden am eigenen Fahrzeug, die durch bestimmte Ereignisse verursacht werden, wie z.B. Diebstahl, Brand, Glasbruch, Wildunfälle oder Naturkatastrophen. Im Gegensatz zur Vollkaskoversicherung sind Schäden durch selbstverschuldete Unfälle nicht abgedeckt. Die Teilkasko bietet somit eine günstigere Alternative zur Vollkaskoversicherung, da sie nur bestimmte Risiken abdeckt. Es ist ratsam, je nach individuellem Risikoprofil und Wert des Fahrzeugs zu entscheiden, ob eine Teilkaskoversicherung ausreichend ist oder ob eine Vollkaskoversicherung sinnvoller wäre. **
Wann lohnt sich eine Teilkaskoversicherung?
Eine Teilkaskoversicherung lohnt sich in der Regel für Fahrzeughalter, die ihr Auto noch nicht abbezahlt haben und es sich nicht leisten können, im Falle eines Totalschadens oder Diebstahls ein neues Auto zu kaufen. Sie bietet Schutz vor Schäden durch Diebstahl, Glasbruch, Wildunfälle, Naturgewalten wie Sturm oder Hagel sowie Brand. Auch für Fahrzeuge mit einem höheren Restwert kann eine Teilkaskoversicherung sinnvoll sein, um finanzielle Risiken abzudecken. Letztendlich hängt die Entscheidung jedoch von individuellen Faktoren wie dem Fahrzeugtyp, dem Alter des Autos und den persönlichen finanziellen Möglichkeiten ab. **

Ähnliche Suchbegriffe für Teilkaskoversicherung
Top-Angebote
Produkte zum Begriff Teilkaskoversicherung:
-
Deckenschlingentisch Standard Schlingentisch Physiotherapie + KrankengymnastikDer Deckenschlingentisch Standard aus weiß-kunststoffbeschichtetem Vierkantstahlrohr (30x30mm) mit stabilisierender Mittelstrebe.Der Deckenschlingentisch Standard ist ausgerüstet für die Anbringung eines Ringes zur Zentralaufhängung. 5 mm starkes Wellengitter, innerhalb des Schlingenrahmens verschweißt. Die Befestigung des Deckenschlingentisch Standard erfolgt über Deckenhalterungen aus 8 mm starkem Verbindungsflachstahl. Die Länge der Halterungen ist, je nach Modell für eine Deckenhöhe bis 2,50 oder von 2,50 bis 2,90 Meter ausgelegt. Andere Größen optional gegen Aufpreis erhältlich.ohne BefestigungsmaterialRasterung 50x50 mm5 mm starkes WellengitterMaße (LxB): 190x70 cmBelastbar bis 150 kg bei fachgerechter Montage928,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wandschlingentisch Standard Schlingentisch Physiotherapie + KrankengymnastikDer Wandschlingentisch Standard aus weiß-kunstoffbeschichtetem Vierkantstahlrohr (30x30mm) mit stabilisierender Mittelstrebe.Der Wandschlingentisch Standard ist ausgerüstet für die Anbringung eines Ringes zur Zentralaufhängung. Die Befestigung des Wandschlingentisch Standard, erfolgt über eine Wandhalterung aus 40x40 mm starkem Vierkantrohr für die einfache und schnelle Montage. Notwendige Raumhöhe für diese Ausführung 260 cm.ohne BefestigungsmaterialRasterung: 50x50 mm5 mm starkes Wellengitter,Entfernung zur Wand: 56 cm Maße (LxB): 190x70 cmBelastbar bis 150 kg bei fachgerechter Montage1028,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
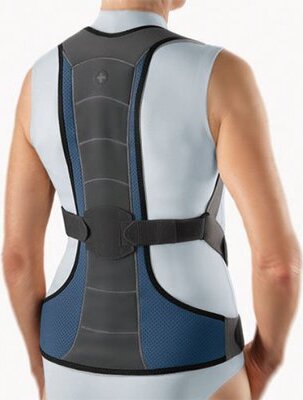
Bort Osteoporose-Orthese Generation, blau>>>>Gr. S>>>>Hilfsmittelnummer: 23.15.04.4032>>>>Die aktivierende und wirbelsäulenaufrichtende Rückenorthese zur Entlastung und Korrektur der LWS/BWS mit Bewegungseinschränkung in Sagittalebene. Produktdetails: - stabile Aluminium-Rückenschiene, anatomisch vorgeformt und individuell anformbar - aktive Aufrichtung durch Aktivierung der Rückenmuskulatur - Steigerung der Mobilität - Gurtsystem nach Rucksackprinzip - Umlenkschlaufen im Brustbereich für leichte und stufenlose Aufrichtung des Oberkörpers - leichte und schlanke Bauweise für guten Tragekomfort - einfache Handhabung - Verschluss mit großem Fingereingriff und Handschlaufe (Rückenlänge wird von der Gesäßfalte bis C7 gemessen)>>>>- Gurtlängen individuell anpassbar für Leibumfang 70 bis 165 cm - Farbe blau>>>>Groesse: S, Farbe: blau, Bauchumfang: 70 - 165 cm, Rueckenlaenge: 44 - 49 cm, Ausfuehrung: Unisex>>>>KG oder G :925603x253x80>>>>Zoll90211010>>>>STK 23.15.04.4032 Rückenlänge 44 bis 49 cm.(215870...) Die aktivierende und wirbelsäulenau405,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie viel kostet eine Teilkaskoversicherung?
Eine Teilkaskoversicherung ist eine Form der Kfz-Versicherung, die Schäden am eigenen Fahrzeug durch bestimmte Risiken wie Diebstahl, Brand, Glasbruch, Wildunfälle oder Naturgewalten abdeckt. Der Preis für eine Teilkaskoversicherung hängt von verschiedenen Faktoren ab, wie z.B. dem Fahrzeugtyp, dem Alter des Fahrzeugs, dem Wohnort des Versicherungsnehmers und der gewählten Selbstbeteiligung. Generell ist eine Teilkaskoversicherung günstiger als eine Vollkaskoversicherung, da sie weniger Risiken abdeckt. Um den genauen Preis für eine Teilkaskoversicherung zu erfahren, empfiehlt es sich, verschiedene Versicherungsanbieter zu vergleichen und individuelle Angebote einzuholen. **
-
Welche Schäden deckt die Teilkaskoversicherung?
Welche Schäden deckt die Teilkaskoversicherung? Die Teilkaskoversicherung deckt in der Regel Schäden, die durch Diebstahl, Glasbruch, Wildunfälle, Sturm, Hagel, Brand, Explosion oder Überschwemmung verursacht werden. Auch Schäden durch Marderbisse sind oft mitversichert. Allerdings sind Schäden, die durch selbst verschuldete Unfälle oder Vandalismus entstehen, nicht durch die Teilkaskoversicherung abgedeckt. Es ist wichtig, die genauen Leistungen und Bedingungen der Teilkaskoversicherung im Vertrag zu prüfen, um sicherzustellen, dass man im Schadensfall ausreichend abgesichert ist. **
-
Wie lange ist eine Teilkaskoversicherung sinnvoll?
Wie lange eine Teilkaskoversicherung sinnvoll ist, hängt von verschiedenen Faktoren ab. Zum einen spielt das Alter des Fahrzeugs eine Rolle - je älter das Fahrzeug, desto weniger lohnt sich oft eine Teilkaskoversicherung. Zudem sollte man die individuelle finanzielle Situation berücksichtigen: Wenn man sich Reparaturen oder einen Neukauf ohne Versicherung leisten kann, könnte man auf die Teilkasko verzichten. Auch die Region, in der man lebt, kann eine Rolle spielen - in Gegenden mit höherem Diebstahl- oder Vandalismusrisiko kann eine Teilkaskoversicherung länger sinnvoll sein. Letztendlich sollte man regelmäßig prüfen, ob sich die Kosten für die Versicherung im Verhältnis zum Wert des Fahrzeugs noch lohnen. **
-
Was sind die Unterschiede zwischen einer Teilkaskoversicherung und einer Vollkaskoversicherung und welche Schäden werden von einer Teilkaskoversicherung abgedeckt?
Die Teilkaskoversicherung deckt Schäden ab, die durch äußere Einflüsse wie Diebstahl, Brand, Glasbruch, Wildunfälle und Naturereignisse wie Sturm, Hagel oder Überschwemmung verursacht werden. Im Gegensatz dazu deckt die Vollkaskoversicherung zusätzlich auch Schäden am eigenen Fahrzeug ab, die durch selbstverschuldete Unfälle entstehen. Die Teilkaskoversicherung ist daher eine günstigere Option, die sich vor allem für ältere Fahrzeuge oder Fahrzeuge mit niedrigem Wert eignet, während die Vollkaskoversicherung eine umfassendere Absicherung bietet, aber auch entsprechend teurer ist. **


Welche Schäden deckt eine Teilkaskoversicherung ab und welche nicht? Kann man die Teilkaskoversicherung auch ohne eine Vollkaskoversicherung abschließen?
Eine Teilkaskoversicherung deckt Schäden durch Diebstahl, Glasbruch, Wildunfälle, Naturgewalten und Brand ab, jedoch nicht Schäden durch selbstverschuldete Unfälle oder Vandalismus. Ja, man kann eine Teilkaskoversicherung auch ohne eine Vollkaskoversicherung abschließen. **
Kann der Beitrag bei einer Teilkaskoversicherung steigen?
Ja, der Beitrag bei einer Teilkaskoversicherung kann steigen. Dies kann zum Beispiel der Fall sein, wenn der Versicherungsnehmer einen Schaden meldet oder wenn die Schadenfreiheitsklasse des Versicherungsnehmers sich verschlechtert. Auch eine allgemeine Erhöhung der Versicherungsprämien durch den Versicherer kann zu einer Beitragserhöhung führen. **
Top-Angebote
Produkte zum Begriff Teilkaskoversicherung:
-
Osteoporose TestOsteoporose Test – Urintest zur Früherkennung Osteoporose (Knochenschwund) zählt zu den häufigsten chronischen Knochenerkrankungen. Dabei nehmen Knochenmasse, Knochendichte und Knochenqualität ab – die Knochen werden brüchiger und können schon bei geringer Belastung brechen. Bei Frauen tritt Osteoporose häufig ab dem 50. Lebensjahr nach den Wechseljahren auf, Männer sind meist erst später betroffen. Dieser Test ist sinnvoll, wenn du dein persönliches Osteoporose-Risiko frühzeitig einschätzen möchtest, zur Vorsorge ab den Wechseljahren, bei familiärer Vorbelastung, bei ersten Anzeichen wie wiederkehrenden Rückenschmerzen oder begleitend zur Kontrolle einer bestehenden Osteoporose-Therapie. Wie funktioniert die Messung? Klassischerweise wird die Knochendichte mittels Computertomographie (CT) unter Einsatz von Röntgenstrahlung gemessen. Dieser Test nutzt stattdessen ein alternatives Verfahren: die in-vitro-Bestimmung der Kalzium-Isotopenzusammensetzung im Urin mittels hochpräzisem Massenspektrometer. Anhand dieses Wertes lässt sich indirekt auf die individuelle Knochendichte schließen – ganz ohne Strahlenbelastung. Das Verfahren eignet sich sowohl zur Früherkennung als auch zur begleitenden Kontrolle einer bestehenden Therapie, da sich ein Ansprechen auf die Behandlung zeitnah abzeichnen kann. Das wird analysiert aus dem Urin (1. Morgenurin) Kalzium-Isotopenzusammensetzung – Marker für die individuelle Knochendichte Durchführung des Tests Nach deiner Bestellung erhältst du das Testset mit allen notwendigen Materialien und einer ausführlichen Anleitung. In dieser Anleitung erfährst du detailliert, wann und wie du die Urinprobe abnehmen solltest – verwende dafür den ersten Morgenurin, vor dem Frühstück. Lies dir das Dokument unbedingt vorher sorgfältig durch. Anschließend nimmst du die Probe ab und sendest sie mit dem beiliegenden vorausgefüllten Rücksendeumschlag kostenlos an unser deutsches Partnerlabor. Der Versand sollte möglichst von Montag bis Donnerstag erfolgen, damit die Probe zügig bearbeitet werden kann. Auswertung und Befund Nach etwa 14 Tagen nach Probeneingang erhältst du einen ausführlichen und leicht verständlichen Befund inklusive Ampel-Indikator, der dir auf einen Blick zeigt, ob und inwieweit Anzeichen einer Osteoporose bei dir vorliegen. So bekommst du einen klaren Überblick über deine persönlichen Ergebnisse. Deine Privatsphäre ist uns wichtig Die Entnahme der Probe für den Test kannst du diskret zu Hause durchführen. Wir und unser deutsches Partnerlabor, das mit der Durchführung der Analysen beauftragt wird, nehmen den Schutz deiner Daten sehr ernst. Deshalb hast du den alleinigen Zugang zu diesen Informationen. Sie werden niemals an nicht autorisierte Dritte weitergegeben. Zudem werden alle Proben unmittelbar nach der Analyse entsorgt.98,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
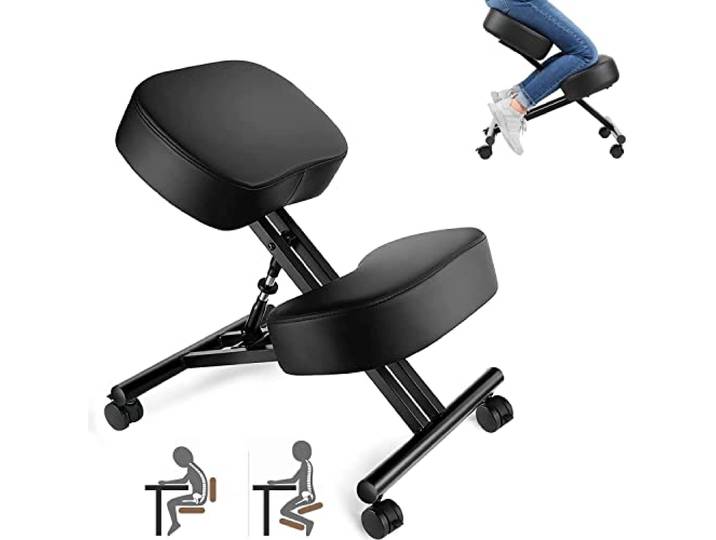
Kniestuhl Ergonomischer, Verstellbarer Kniehocker Stuhl für Büro, Metallgestell + Leder Bürostuhl Sitzhocker mit Knieablage, Rollen, 3 Kissen, Hocker zu Verbessert Haltung & Rückenschmerzen<p>Der <strong>COOCHEER Kniestuhl</strong> ist ein ergonomischer und verstellbarer Kniehocker, der speziell für den Einsatz im Büro entwickelt wurde. Mit einem stabilen <strong>Metallgestell</strong> und einem hochwertigen <strong>Lederbezug</strong> bietet dieser Stuhl nicht nur eine ansprechende Optik, sondern auch eine robuste Konstruktion, die bis zu 113 kg (250 lbs) tragen kann. Die Kombination aus einem abgewinkelten Sitz und einem <strong>Kniepolster</strong> fördert eine aufrechte Sitzhaltung und kann helfen, Rückenschmerzen zu lindern, indem sie die Wirbelsäule optimal ausrichtet.</p><p>Die <strong>dicke Schaumstoffpolsterung</strong> sorgt für einen hohen Sitzkomfort, während die Höhenverstellbarkeit von 53 cm bis 71 cm es ermöglicht, den Stuhl individuell an deine Körpergröße anzupassen. Dies ist besonders vorteilhaft, da unterschiedliche Höhen verschiedene Sitzwinkel bieten, die für die meisten Menschen geeignet sind. Im Gegensatz zu herkömmlichen Schaukelkniestühlen, die in der Höhe fixiert sind, bietet der COOCHEER Kniestuhl eine flexible Anpassung.</p><p>Dank der vier <strong>Rollen</strong>, die sowohl feststellbar als auch abnehmbar sind, lässt sich der Kniestuhl mühelos bewegen und kann platzsparend unter dem Schreibtisch verstaut werden, wenn er nicht in Gebrauch ist. Ob im <strong>Büro</strong>, zu Hause oder in der Wohnung, dieser Kniestuhl ist die ideale Lösung für alle, die ihre Sitzhaltung verbessern und gleichzeitig den Komfort genießen möchten.</p>119,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Deckenschlingentisch Standard Schlingentisch Physiotherapie + KrankengymnastikDer Deckenschlingentisch Standard aus weiß-kunststoffbeschichtetem Vierkantstahlrohr (30x30mm) mit stabilisierender Mittelstrebe.Der Deckenschlingentisch Standard ist ausgerüstet für die Anbringung eines Ringes zur Zentralaufhängung. 5 mm starkes Wellengitter, innerhalb des Schlingenrahmens verschweißt. Die Befestigung des Deckenschlingentisch Standard erfolgt über Deckenhalterungen aus 8 mm starkem Verbindungsflachstahl. Die Länge der Halterungen ist, je nach Modell für eine Deckenhöhe bis 2,50 oder von 2,50 bis 2,90 Meter ausgelegt. Andere Größen optional gegen Aufpreis erhältlich.ohne BefestigungsmaterialRasterung 50x50 mm5 mm starkes WellengitterMaße (LxB): 190x70 cmBelastbar bis 150 kg bei fachgerechter Montage928,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was leistet die Teilkaskoversicherung?
Die Teilkaskoversicherung deckt Schäden am eigenen Fahrzeug, die durch bestimmte Ereignisse verursacht werden, wie z.B. Diebstahl, Brand, Glasbruch, Wildunfälle oder Naturkatastrophen. Im Gegensatz zur Vollkaskoversicherung sind Schäden durch selbstverschuldete Unfälle nicht abgedeckt. Die Teilkasko bietet somit eine günstigere Alternative zur Vollkaskoversicherung, da sie nur bestimmte Risiken abdeckt. Es ist ratsam, je nach individuellem Risikoprofil und Wert des Fahrzeugs zu entscheiden, ob eine Teilkaskoversicherung ausreichend ist oder ob eine Vollkaskoversicherung sinnvoller wäre. **
-
Wann lohnt sich eine Teilkaskoversicherung?
Eine Teilkaskoversicherung lohnt sich in der Regel für Fahrzeughalter, die ihr Auto noch nicht abbezahlt haben und es sich nicht leisten können, im Falle eines Totalschadens oder Diebstahls ein neues Auto zu kaufen. Sie bietet Schutz vor Schäden durch Diebstahl, Glasbruch, Wildunfälle, Naturgewalten wie Sturm oder Hagel sowie Brand. Auch für Fahrzeuge mit einem höheren Restwert kann eine Teilkaskoversicherung sinnvoll sein, um finanzielle Risiken abzudecken. Letztendlich hängt die Entscheidung jedoch von individuellen Faktoren wie dem Fahrzeugtyp, dem Alter des Autos und den persönlichen finanziellen Möglichkeiten ab. **
-
Wie viel kostet eine Teilkaskoversicherung?
Eine Teilkaskoversicherung ist eine Form der Kfz-Versicherung, die Schäden am eigenen Fahrzeug durch bestimmte Risiken wie Diebstahl, Brand, Glasbruch, Wildunfälle oder Naturgewalten abdeckt. Der Preis für eine Teilkaskoversicherung hängt von verschiedenen Faktoren ab, wie z.B. dem Fahrzeugtyp, dem Alter des Fahrzeugs, dem Wohnort des Versicherungsnehmers und der gewählten Selbstbeteiligung. Generell ist eine Teilkaskoversicherung günstiger als eine Vollkaskoversicherung, da sie weniger Risiken abdeckt. Um den genauen Preis für eine Teilkaskoversicherung zu erfahren, empfiehlt es sich, verschiedene Versicherungsanbieter zu vergleichen und individuelle Angebote einzuholen. **
-
Welche Schäden deckt die Teilkaskoversicherung?
Welche Schäden deckt die Teilkaskoversicherung? Die Teilkaskoversicherung deckt in der Regel Schäden, die durch Diebstahl, Glasbruch, Wildunfälle, Sturm, Hagel, Brand, Explosion oder Überschwemmung verursacht werden. Auch Schäden durch Marderbisse sind oft mitversichert. Allerdings sind Schäden, die durch selbst verschuldete Unfälle oder Vandalismus entstehen, nicht durch die Teilkaskoversicherung abgedeckt. Es ist wichtig, die genauen Leistungen und Bedingungen der Teilkaskoversicherung im Vertrag zu prüfen, um sicherzustellen, dass man im Schadensfall ausreichend abgesichert ist. **
Ähnliche Suchbegriffe für Teilkaskoversicherung
-
Wandschlingentisch Standard Schlingentisch Physiotherapie + KrankengymnastikDer Wandschlingentisch Standard aus weiß-kunstoffbeschichtetem Vierkantstahlrohr (30x30mm) mit stabilisierender Mittelstrebe.Der Wandschlingentisch Standard ist ausgerüstet für die Anbringung eines Ringes zur Zentralaufhängung. Die Befestigung des Wandschlingentisch Standard, erfolgt über eine Wandhalterung aus 40x40 mm starkem Vierkantrohr für die einfache und schnelle Montage. Notwendige Raumhöhe für diese Ausführung 260 cm.ohne BefestigungsmaterialRasterung: 50x50 mm5 mm starkes Wellengitter,Entfernung zur Wand: 56 cm Maße (LxB): 190x70 cmBelastbar bis 150 kg bei fachgerechter Montage1028,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bort Osteoporose-Orthese Generation, blau>>>>Gr. S>>>>Hilfsmittelnummer: 23.15.04.4032>>>>Die aktivierende und wirbelsäulenaufrichtende Rückenorthese zur Entlastung und Korrektur der LWS/BWS mit Bewegungseinschränkung in Sagittalebene. Produktdetails: - stabile Aluminium-Rückenschiene, anatomisch vorgeformt und individuell anformbar - aktive Aufrichtung durch Aktivierung der Rückenmuskulatur - Steigerung der Mobilität - Gurtsystem nach Rucksackprinzip - Umlenkschlaufen im Brustbereich für leichte und stufenlose Aufrichtung des Oberkörpers - leichte und schlanke Bauweise für guten Tragekomfort - einfache Handhabung - Verschluss mit großem Fingereingriff und Handschlaufe (Rückenlänge wird von der Gesäßfalte bis C7 gemessen)>>>>- Gurtlängen individuell anpassbar für Leibumfang 70 bis 165 cm - Farbe blau>>>>Groesse: S, Farbe: blau, Bauchumfang: 70 - 165 cm, Rueckenlaenge: 44 - 49 cm, Ausfuehrung: Unisex>>>>KG oder G :925603x253x80>>>>Zoll90211010>>>>STK 23.15.04.4032 Rückenlänge 44 bis 49 cm.(215870...) Die aktivierende und wirbelsäulenau405,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bort Osteoporose-Orthese Generation, blau>>>>Gr. L>>>>Hilfsmittelnummer: 23.15.04.4032>>>>Die aktivierende und wirbelsäulenaufrichtende Rückenorthese zur Entlastung und Korrektur der LWS/BWS mit Bewegungseinschränkung in Sagittalebene. Produktdetails: - stabile Aluminium-Rückenschiene, anatomisch vorgeformt und individuell anformbar - aktive Aufrichtung durch Aktivierung der Rückenmuskulatur - Steigerung der Mobilität - Gurtsystem nach Rucksackprinzip - Umlenkschlaufen im Brustbereich für leichte und stufenlose Aufrichtung des Oberkörpers - leichte und schlanke Bauweise für guten Tragekomfort - einfache Handhabung - Verschluss mit großem Fingereingriff und Handschlaufe (Rückenlänge wird von der Gesäßfalte bis C7 gemessen)>>>>- Gurtlängen individuell anpassbar für Leibumfang 70 bis 165 cm - Farbe blau>>>>Groesse: L, Farbe: blau, Bauchumfang: 70 - 165 cm, Rueckenlaenge: 56 - 61 cm, Ausfuehrung: Unisex>>>>KG oder G :1006603x253x77>>>>Zoll90211010>>>>STK 23.15.04.4032 Rückenlänge 56 bis 61 cm.(215870...) Die aktivierende und wirbelsäulena405,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
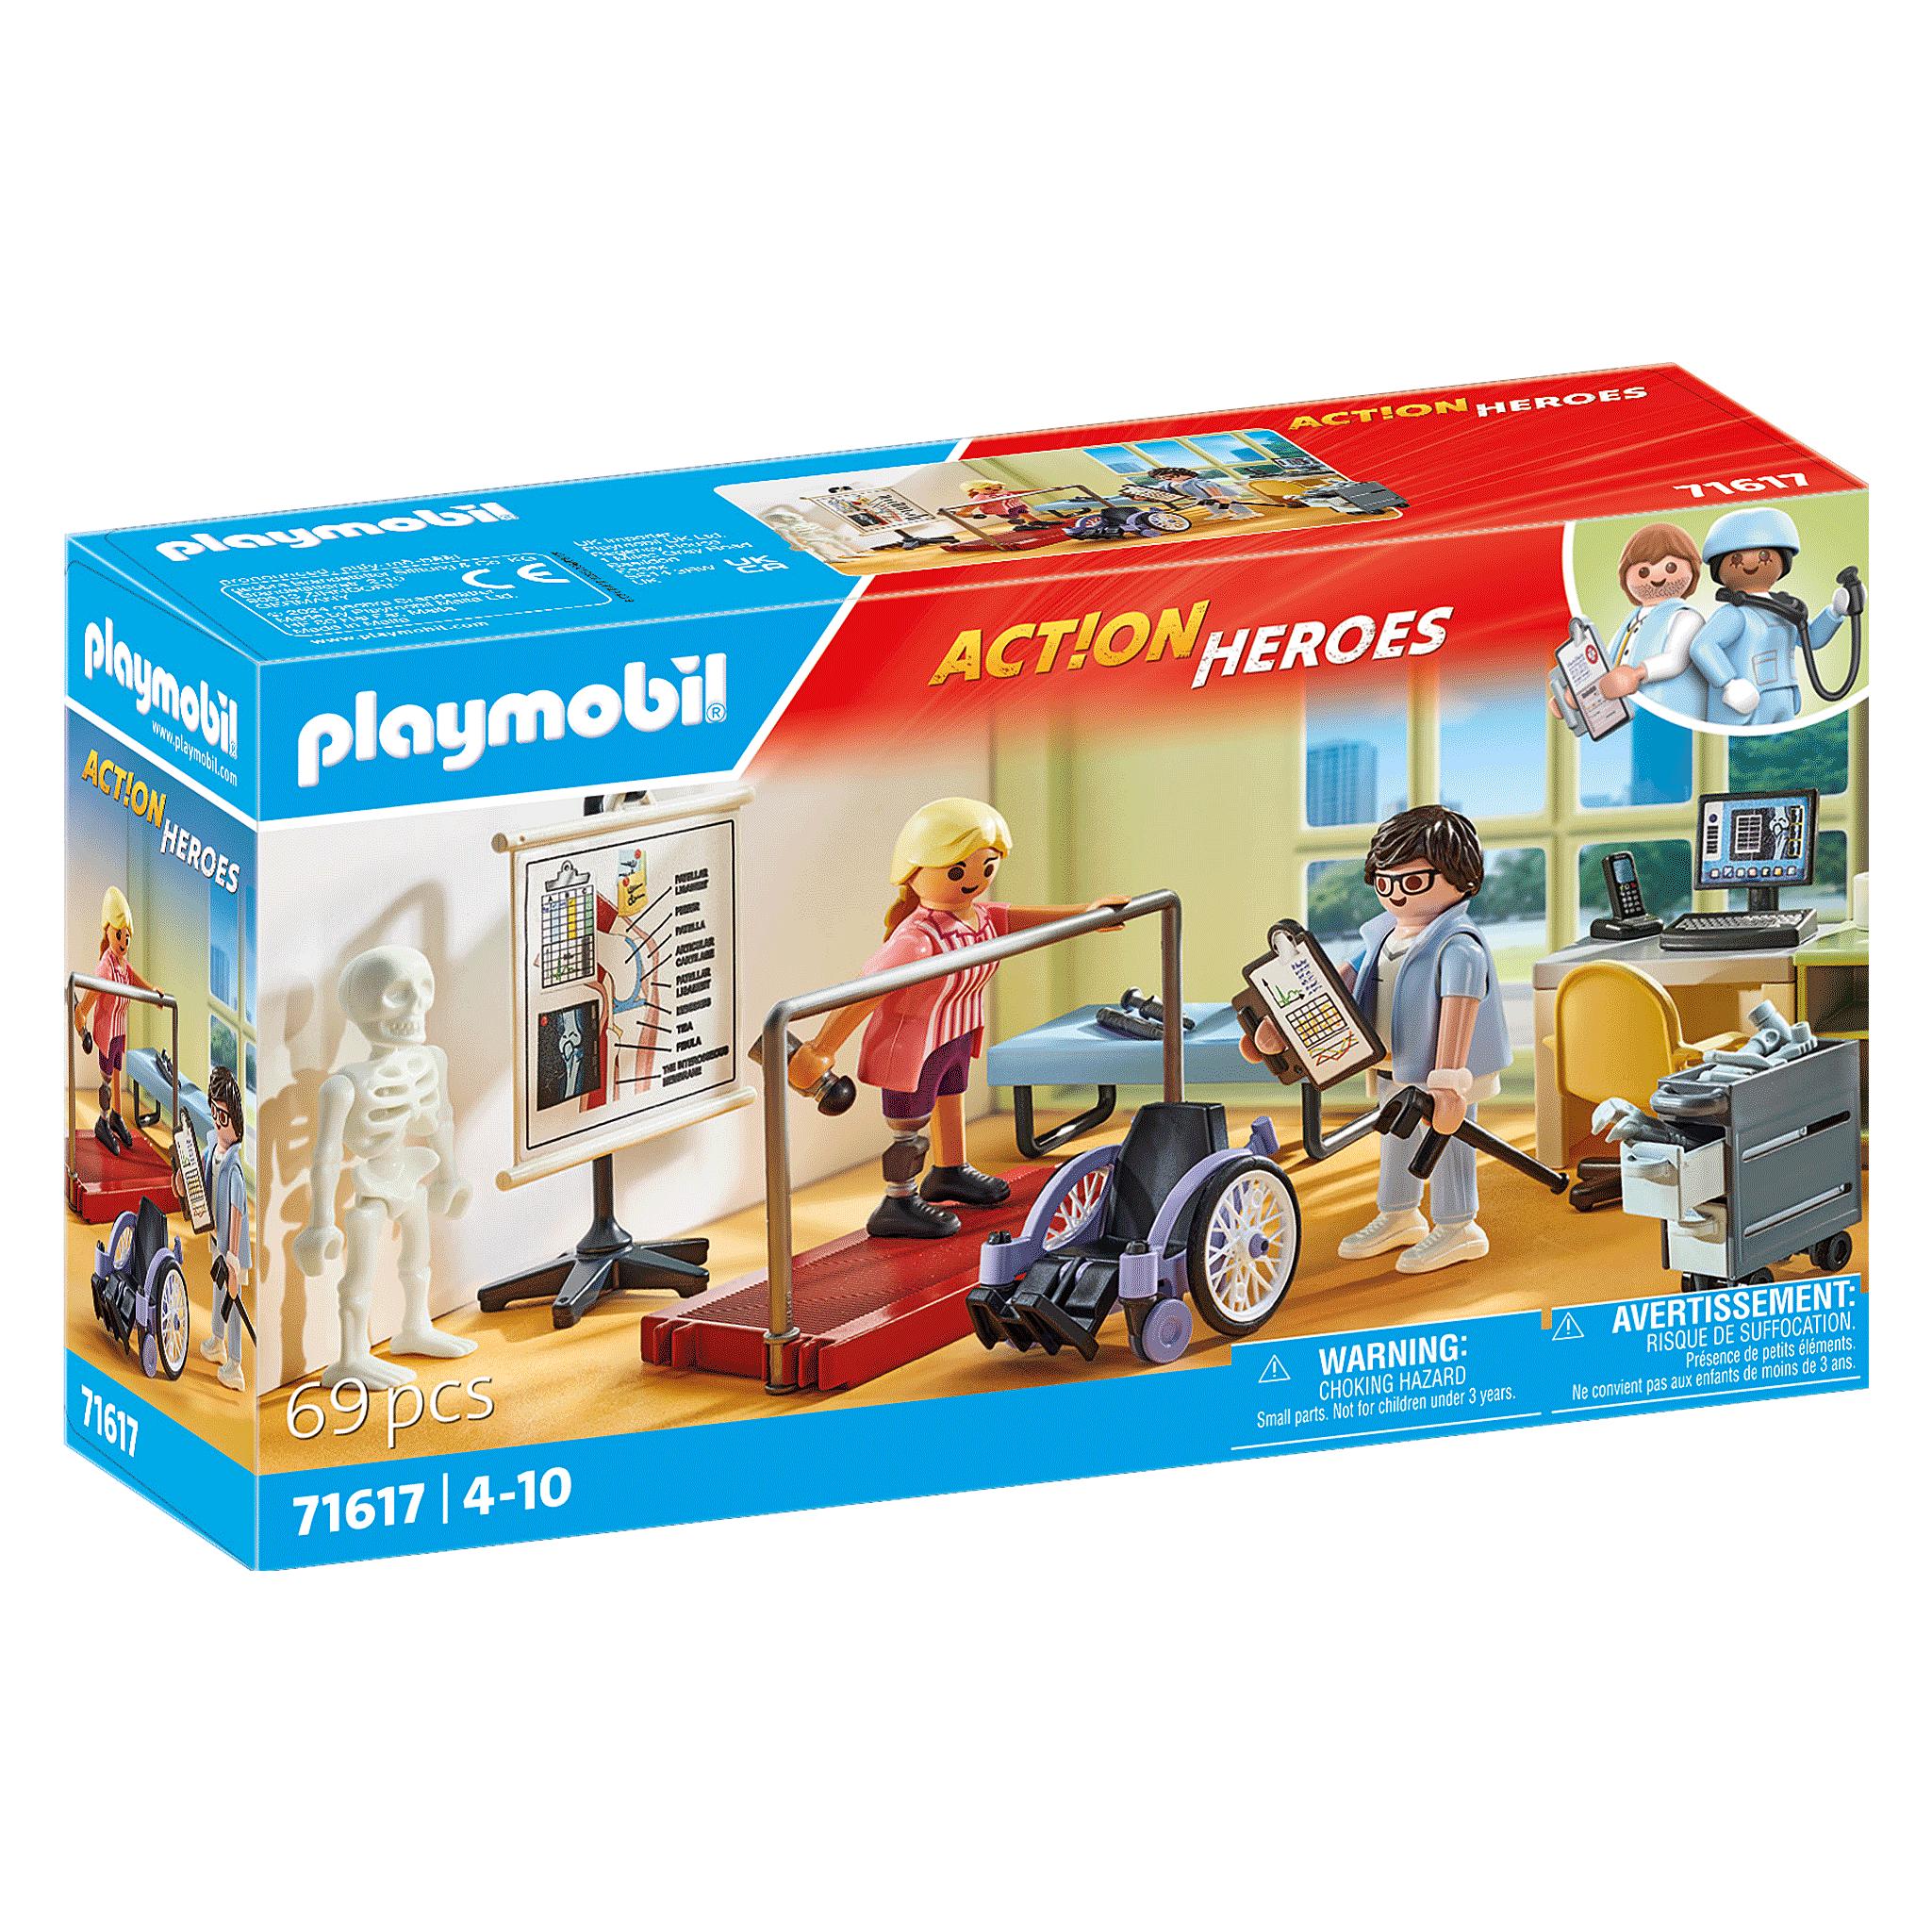
PLAYMOBIL 71617 ACTION HEROES OrthopädieMit der PLAYMOBIL City Life Orthopädie können Kinder ab 4 Jahren spielerisch den Alltag in einer Facharztpraxis nachstellen. Das Set bietet eine detailreiche Ausstattung für fantasievolle Rollenspiele rund um medizinische Behandlungen. 69-teiliges Spielset mit zwei Figuren und viel Zubehör beinhaltet eine Behandlungsliege, einen Rollstuhl und Laufhilfen mit wiederablösbaren Tape-Bandagen für die Figuren die Frauenfigur kann mit einer Prothese ausgestattet werden In der modern ausgestatteten Praxis kümmert sich der Orthopäde um seine Patientin. Nach einer gründlichen Untersuchung auf der Liege werden die nächsten Schritte besprochen. Für die Gehübungen stehen ein Parallelbarren und verschiedene Gehhilfen zur Verfügung. Das Set enthält neben den beiden PLAYMOBIL-Figuren auch ein Skelett, eine Waage, einen Rolltisch und viele weitere Accessoires, die ein realistisches Spielerlebnis ermöglichen. Es lässt sich ideal mit anderen Krankenhaus-Sets aus der PLAYMOBIL City Life Themenwelt kombinieren.19,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Wie lange ist eine Teilkaskoversicherung sinnvoll?
Wie lange eine Teilkaskoversicherung sinnvoll ist, hängt von verschiedenen Faktoren ab. Zum einen spielt das Alter des Fahrzeugs eine Rolle - je älter das Fahrzeug, desto weniger lohnt sich oft eine Teilkaskoversicherung. Zudem sollte man die individuelle finanzielle Situation berücksichtigen: Wenn man sich Reparaturen oder einen Neukauf ohne Versicherung leisten kann, könnte man auf die Teilkasko verzichten. Auch die Region, in der man lebt, kann eine Rolle spielen - in Gegenden mit höherem Diebstahl- oder Vandalismusrisiko kann eine Teilkaskoversicherung länger sinnvoll sein. Letztendlich sollte man regelmäßig prüfen, ob sich die Kosten für die Versicherung im Verhältnis zum Wert des Fahrzeugs noch lohnen. **
-
Was sind die Unterschiede zwischen einer Teilkaskoversicherung und einer Vollkaskoversicherung und welche Schäden werden von einer Teilkaskoversicherung abgedeckt?
Die Teilkaskoversicherung deckt Schäden ab, die durch äußere Einflüsse wie Diebstahl, Brand, Glasbruch, Wildunfälle und Naturereignisse wie Sturm, Hagel oder Überschwemmung verursacht werden. Im Gegensatz dazu deckt die Vollkaskoversicherung zusätzlich auch Schäden am eigenen Fahrzeug ab, die durch selbstverschuldete Unfälle entstehen. Die Teilkaskoversicherung ist daher eine günstigere Option, die sich vor allem für ältere Fahrzeuge oder Fahrzeuge mit niedrigem Wert eignet, während die Vollkaskoversicherung eine umfassendere Absicherung bietet, aber auch entsprechend teurer ist. **
-
Welche Schäden deckt eine Teilkaskoversicherung ab und welche nicht? Kann man die Teilkaskoversicherung auch ohne eine Vollkaskoversicherung abschließen?
Eine Teilkaskoversicherung deckt Schäden durch Diebstahl, Glasbruch, Wildunfälle, Naturgewalten und Brand ab, jedoch nicht Schäden durch selbstverschuldete Unfälle oder Vandalismus. Ja, man kann eine Teilkaskoversicherung auch ohne eine Vollkaskoversicherung abschließen. **
-
Kann der Beitrag bei einer Teilkaskoversicherung steigen?
Ja, der Beitrag bei einer Teilkaskoversicherung kann steigen. Dies kann zum Beispiel der Fall sein, wenn der Versicherungsnehmer einen Schaden meldet oder wenn die Schadenfreiheitsklasse des Versicherungsnehmers sich verschlechtert. Auch eine allgemeine Erhöhung der Versicherungsprämien durch den Versicherer kann zu einer Beitragserhöhung führen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.